Domain anwaltsassistent.de kaufen?
Wir ziehen mit dem Projekt
anwaltsassistent.de um.
Sind Sie am Kauf der Domain
anwaltsassistent.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anwaltsassistent.de kaufen?
Wer zahlt den Pflegedienst?
Der Pflegedienst wird in der Regel von verschiedenen Stellen bezahlt, abhängig von der individuellen Situation des Pflegebedürftigen. In Deutschland übernimmt die Pflegeversicherung einen Teil der Kosten, wenn der Pflegebedürftige Leistungen aus der Pflegeversicherung bezieht. Falls die Pflegebedürftigkeit aufgrund eines Unfalls oder einer Berufskrankheit entstanden ist, kann die gesetzliche Unfallversicherung oder die Berufsgenossenschaft die Kosten übernehmen. Wenn der Pflegebedürftige über ausreichende finanzielle Mittel verfügt, muss er die Kosten für den Pflegedienst selbst tragen. In manchen Fällen kann auch Sozialhilfe oder Hilfe zur Pflege vom Sozialamt beantragt werden, um die Kosten für den Pflegedienst zu decken. Es ist wichtig, sich individuell beraten zu lassen, um die bestmögliche Finanzierung für den Pflegedienst zu finden. **
Wie wird Pflegedienst bezahlt?
Pflegedienste werden in der Regel über verschiedene Finanzierungsquellen bezahlt. Dazu gehören beispielsweise die Pflegeversicherung, private Krankenversicherungen, die gesetzliche Krankenversicherung oder auch Eigenanteile der Pflegebedürftigen. Die Höhe der Zahlungen hängt von verschiedenen Faktoren wie dem Pflegegrad, der Art der Pflegeleistungen und dem individuellen Bedarf ab. Pflegedienste stellen in der Regel eine Rechnung über erbrachte Leistungen aus, die dann von den entsprechenden Kostenträgern beglichen werden. Es ist wichtig, sich im Vorfeld über die verschiedenen Finanzierungsmöglichkeiten und Kosten zu informieren, um die bestmögliche Versorgung sicherzustellen. **
Ähnliche Suchbegriffe für Pflegedienst
Top-Angebote
Produkte zum Begriff Pflegedienst:
-
Werner Koczwara - Am 8.Tag Schuf Gott Den Rechtsanwalt - Preis vom 30.10.2026 04:07:28 hBinding : Audio CD, Label : Wara Verlag (NRW), Publisher : Wara Verlag (NRW), NumberOfDiscs : 1, Format : Doppel-CD, medium : Audio CD, releaseDate : 2004-01-26, artists : Werner Koczwara2,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herles, Christian: Unternehmensinterne RechtsberatungUnternehmensinterne Rechtsberatung , Neben den klassischen Berufsfeldern Richterschaft und niedergelassene Anwaltschaft gehört die unternehmensbezogene Rechtsberatung zu den wichtigsten Tätigkeitsfeldern für Juristen. Dieser Band gibt einen praxisbezogenen Einstieg in dieses Arbeitsfeld. Zielsetzung ist ein Überblick über die Themenkreise, mit denen Unternehmensjuristen typischerweise befasst sind, wie diese einzuordnen sind und auf welche wesentlichen Gesichtspunkte es in der Praxis ankommt. Dabei wird sowohl auf die unternehmensinternen Prozesse (z.B. Einbindung von Rechtsabteilungen, Reportinglinien, Hinweispflichten, Einbindung externer Rechtsanwälte oder interne Arbeitsabläufe durch Technologie) als auch auf die besonders praxisbezogenen Rechtsgebiete (z.B. Arbeitsrecht, Gesellschaftsrecht, Vertragsrecht, Geistiges Eigentum oder Datenschutz) eingegangen. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Beilage: Buch, Autoren: Herles, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 251, Keyword: Compliance; Legal Tech; Rechtsabteilung; Syndikusrechtsanwalt; Unternehmensanwalt; Unternehmensinterne Rechtsberatung; Unternehmensjurist; Wirtschaftsjuristen; präventives Risikomanagement, Fachschema: Beratung / Rechtsberatung~Rechtsberatung - Rechtsberater~Unternehmensrecht~Handelsrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791054735 9783791054728, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was darf der Pflegedienst?
Was darf der Pflegedienst? Ein Pflegedienst darf pflegebedürftige Menschen in ihrer häuslichen Umgebung betreuen und pflegen. Dazu gehören unter anderem die Unterstützung bei der Körperpflege, der Medikamenteneinnahme und der Mobilität. Der Pflegedienst darf auch pflegefachliche Maßnahmen durchführen, wie zum Beispiel Wundversorgung oder Injektionen. Zudem darf er die Angehörigen der Pflegebedürftigen beraten und unterstützen. **
-
Ist ein Pflegedienst umsatzsteuerpflichtig?
Ein Pflegedienst ist in der Regel umsatzsteuerpflichtig, da die Leistungen, die er erbringt, nicht von der Umsatzsteuer befreit sind. Das bedeutet, dass auf die erbrachten Leistungen Umsatzsteuer in Höhe von derzeit 19% erhoben wird. Es gibt jedoch Ausnahmen, bei denen ein Pflegedienst von der Umsatzsteuer befreit sein kann, zum Beispiel wenn die Leistungen im Rahmen der Kranken- und Altenpflege erbracht werden. In solchen Fällen ist es wichtig, sich genau über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Beratung durch einen Steuerexperten in Anspruch zu nehmen. **
-
Ist ein Pflegedienst Vorsteuerabzugsberechtigt?
Ein Pflegedienst ist grundsätzlich vorsteuerabzugsberechtigt, da er steuerpflichtige Leistungen erbringt. Das bedeutet, dass er die ihm in Rechnung gestellte Umsatzsteuer von seinen eigenen Umsätzen abziehen kann. Dies mindert die Steuerlast des Pflegedienstes und wirkt sich somit positiv auf seine finanzielle Situation aus. Es ist jedoch wichtig, dass der Pflegedienst alle Voraussetzungen für den Vorsteuerabzug erfüllt und die Umsatzsteuer korrekt abführt. Bei Unsicherheiten sollte er sich an einen Steuerberater oder die zuständige Finanzbehörde wenden. **
-
Kann Pflegedienst Pflegestufe beantragen?
Kann ein Pflegedienst eine Pflegestufe beantragen? Nein, grundsätzlich kann nur die pflegebedürftige Person selbst oder deren gesetzlicher Vertreter eine Pflegestufe bei der Pflegekasse beantragen. Der Pflegedienst kann jedoch bei der Einschätzung des Pflegebedarfs unterstützen und entsprechende Informationen bereitstellen. Es ist wichtig, dass der Antrag auf eine Pflegestufe gut vorbereitet ist und alle relevanten Informationen und Unterlagen eingereicht werden, um eine angemessene Einstufung zu gewährleisten. Der Pflegedienst kann dabei helfen, die Pflegesituation und den individuellen Pflegebedarf zu dokumentieren und zu erläutern. Letztendlich liegt die Entscheidung über die Einstufung in eine Pflegestufe jedoch bei der Pflegekasse. **
Welche Steuern zahlt ein Pflegedienst?
Ein Pflegedienst zahlt verschiedene Steuern, darunter Umsatzsteuer auf die erbrachten Leistungen. Zudem müssen Lohnsteuern für die Mitarbeiter abgeführt werden, die in der Regel als Lohnsteuer und Sozialversicherungsbeiträge anfallen. Je nach Rechtsform des Pflegedienstes können auch Gewerbesteuern anfallen. Darüber hinaus müssen möglicherweise noch weitere Steuern wie die Körperschaftsteuer oder die Grundsteuer entrichtet werden, abhängig von den individuellen Gegebenheiten des Pflegedienstes. **
Wer muss den Pflegedienst bezahlen?
Der Pflegedienst kann von verschiedenen Stellen bezahlt werden, abhängig von der individuellen Situation. In Deutschland übernehmen die Pflegekassen einen Teil der Kosten, wenn eine Pflegestufe vorliegt. Zusätzlich können auch Sozialhilfeleistungen oder Leistungen der Eingliederungshilfe in Betracht kommen. In manchen Fällen können auch private Versicherungen oder die betroffene Person selbst die Kosten tragen. Es ist wichtig, sich frühzeitig über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls Unterstützung bei der Antragstellung zu erhalten. **
Top-Angebote
Produkte zum Begriff Pflegedienst:
-
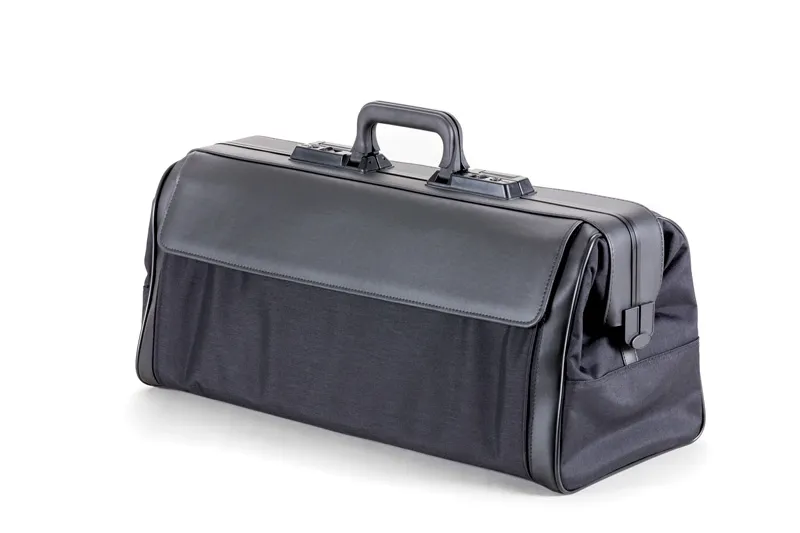
Dürasol Pflegedienst-Tasche Rusticana, Nylon mit Kunstlederbesatz schwarz 9071Pflegedienst‑Tasche Rusticana Light – Nylon Schwarz, Dürasol Die Dürasol Rusticana Light 9071 ist die besonders leichte und dennoch äußerst robuste Pflegedienst‑Tasche für den täglichen mobilen Einsatz. Das strapazierfähige, abwaschbare Nylon‑Gewebe sorgt für ein geringes Eigengewicht von nur 1.300 g, während der Kunstlederbesatz zusätzliche Stabilität bietet. Die Tasche ist speziell für ambulante Pflegekräfte entwickelt, die eine zuverlässige, gut organisierbare und langlebige Lösung benötigen. Die große, randverstärkte Öffnung bleibt selbstständig offen stehen und ermöglicht einen schnellen Überblick über den gesamten Inhalt. Die leichtgängige Scharniertechnik, das ABS‑Doppelschloss‑System und der ergonomische Doppelhandgriff sorgen für eine sichere und komfortable Handhabung – auch bei häufigen Hausbesuchen. Im Inneren bietet die Rusticana Light ein großes Hauptfach mit herausnehmbarem Bodeneinsatz sowie eine variable Facheinteilung durch ein stabiles Kunststoff‑Steckschieber‑System. Eine Reißverschluss‑Vortasche schafft zusätzlichen Stauraum für häufig benötigte Utensilien. Die Tasche ist „Made in Germany“ und steht für langlebige Qualität und durchdachte Funktionalität. Eigenschaften Ultraleicht: nur ca. 1.300 g Strapazierfähiges, abwaschbares Nylon‑Gewebe mit Kunstlederbesatz Große Öffnung mit Randverstärkung für stabilen Stand ABS‑Doppelschloss‑System und leichtgängige Scharniertechnik Ergonomischer Doppelhandgriff 1 großes Innenfach mit herausnehmbarem Bodeneinsatz Variable Facheinteilung durch Steckschieber‑System Reißverschluss‑Vortasche für schnellen Zugriff Format: 38 × 21 × 27 cm Technische Daten Material Nylon‑Gewebe mit Kunstlederbesatz Farbe Schwarz Maße 38 × 21 × 27 cm Gewicht ca. 1.300 g Öffnung Randverstärkt, selbsttragend FAQ Ist die Tasche für den täglichen Pflegedienst geeignet? Ja, sie ist speziell für den mobilen Einsatz entwickelt und extrem leicht. Kann die Innenaufteilung angepasst werden? Ja, durch das Steckschieber‑System ist die Facheinteilung variabel. Bleibt die Tasche offen stehen? Ja, die Randverstärkung sorgt für stabilen Stand im geöffneten Zustand.242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Comic Art Paragrafen-Zirkus - Rechtsanwalt - Puzzle 241163advocati ridiculus - Die Richter und Rechtsanwälte kann man jetzt auch puzzeln! Recht oder Unrecht haben, das ist hier die Frage. Die Paragraphen, sie werden geliebt, gebogen und gebrochen...die Welt der Juristerei ist kunterbunt! Puzzeln sie sich durc6,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Werner Koczwara - Am 8.Tag Schuf Gott Den Rechtsanwalt - Preis vom 30.10.2026 04:07:28 hBinding : Audio CD, Label : Wara Verlag (NRW), Publisher : Wara Verlag (NRW), NumberOfDiscs : 1, Format : Doppel-CD, medium : Audio CD, releaseDate : 2004-01-26, artists : Werner Koczwara2,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herles, Christian: Unternehmensinterne RechtsberatungUnternehmensinterne Rechtsberatung , Neben den klassischen Berufsfeldern Richterschaft und niedergelassene Anwaltschaft gehört die unternehmensbezogene Rechtsberatung zu den wichtigsten Tätigkeitsfeldern für Juristen. Dieser Band gibt einen praxisbezogenen Einstieg in dieses Arbeitsfeld. Zielsetzung ist ein Überblick über die Themenkreise, mit denen Unternehmensjuristen typischerweise befasst sind, wie diese einzuordnen sind und auf welche wesentlichen Gesichtspunkte es in der Praxis ankommt. Dabei wird sowohl auf die unternehmensinternen Prozesse (z.B. Einbindung von Rechtsabteilungen, Reportinglinien, Hinweispflichten, Einbindung externer Rechtsanwälte oder interne Arbeitsabläufe durch Technologie) als auch auf die besonders praxisbezogenen Rechtsgebiete (z.B. Arbeitsrecht, Gesellschaftsrecht, Vertragsrecht, Geistiges Eigentum oder Datenschutz) eingegangen. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Beilage: Buch, Autoren: Herles, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 251, Keyword: Compliance; Legal Tech; Rechtsabteilung; Syndikusrechtsanwalt; Unternehmensanwalt; Unternehmensinterne Rechtsberatung; Unternehmensjurist; Wirtschaftsjuristen; präventives Risikomanagement, Fachschema: Beratung / Rechtsberatung~Rechtsberatung - Rechtsberater~Unternehmensrecht~Handelsrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791054735 9783791054728, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt den Pflegedienst?
Der Pflegedienst wird in der Regel von verschiedenen Stellen bezahlt, abhängig von der individuellen Situation des Pflegebedürftigen. In Deutschland übernimmt die Pflegeversicherung einen Teil der Kosten, wenn der Pflegebedürftige Leistungen aus der Pflegeversicherung bezieht. Falls die Pflegebedürftigkeit aufgrund eines Unfalls oder einer Berufskrankheit entstanden ist, kann die gesetzliche Unfallversicherung oder die Berufsgenossenschaft die Kosten übernehmen. Wenn der Pflegebedürftige über ausreichende finanzielle Mittel verfügt, muss er die Kosten für den Pflegedienst selbst tragen. In manchen Fällen kann auch Sozialhilfe oder Hilfe zur Pflege vom Sozialamt beantragt werden, um die Kosten für den Pflegedienst zu decken. Es ist wichtig, sich individuell beraten zu lassen, um die bestmögliche Finanzierung für den Pflegedienst zu finden. **
-
Wie wird Pflegedienst bezahlt?
Pflegedienste werden in der Regel über verschiedene Finanzierungsquellen bezahlt. Dazu gehören beispielsweise die Pflegeversicherung, private Krankenversicherungen, die gesetzliche Krankenversicherung oder auch Eigenanteile der Pflegebedürftigen. Die Höhe der Zahlungen hängt von verschiedenen Faktoren wie dem Pflegegrad, der Art der Pflegeleistungen und dem individuellen Bedarf ab. Pflegedienste stellen in der Regel eine Rechnung über erbrachte Leistungen aus, die dann von den entsprechenden Kostenträgern beglichen werden. Es ist wichtig, sich im Vorfeld über die verschiedenen Finanzierungsmöglichkeiten und Kosten zu informieren, um die bestmögliche Versorgung sicherzustellen. **
-
Was darf der Pflegedienst?
Was darf der Pflegedienst? Ein Pflegedienst darf pflegebedürftige Menschen in ihrer häuslichen Umgebung betreuen und pflegen. Dazu gehören unter anderem die Unterstützung bei der Körperpflege, der Medikamenteneinnahme und der Mobilität. Der Pflegedienst darf auch pflegefachliche Maßnahmen durchführen, wie zum Beispiel Wundversorgung oder Injektionen. Zudem darf er die Angehörigen der Pflegebedürftigen beraten und unterstützen. **
-
Ist ein Pflegedienst umsatzsteuerpflichtig?
Ein Pflegedienst ist in der Regel umsatzsteuerpflichtig, da die Leistungen, die er erbringt, nicht von der Umsatzsteuer befreit sind. Das bedeutet, dass auf die erbrachten Leistungen Umsatzsteuer in Höhe von derzeit 19% erhoben wird. Es gibt jedoch Ausnahmen, bei denen ein Pflegedienst von der Umsatzsteuer befreit sein kann, zum Beispiel wenn die Leistungen im Rahmen der Kranken- und Altenpflege erbracht werden. In solchen Fällen ist es wichtig, sich genau über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Beratung durch einen Steuerexperten in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Pflegedienst
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Pflegedienst Vorsteuerabzugsberechtigt?
Ein Pflegedienst ist grundsätzlich vorsteuerabzugsberechtigt, da er steuerpflichtige Leistungen erbringt. Das bedeutet, dass er die ihm in Rechnung gestellte Umsatzsteuer von seinen eigenen Umsätzen abziehen kann. Dies mindert die Steuerlast des Pflegedienstes und wirkt sich somit positiv auf seine finanzielle Situation aus. Es ist jedoch wichtig, dass der Pflegedienst alle Voraussetzungen für den Vorsteuerabzug erfüllt und die Umsatzsteuer korrekt abführt. Bei Unsicherheiten sollte er sich an einen Steuerberater oder die zuständige Finanzbehörde wenden. **
-
Kann Pflegedienst Pflegestufe beantragen?
Kann ein Pflegedienst eine Pflegestufe beantragen? Nein, grundsätzlich kann nur die pflegebedürftige Person selbst oder deren gesetzlicher Vertreter eine Pflegestufe bei der Pflegekasse beantragen. Der Pflegedienst kann jedoch bei der Einschätzung des Pflegebedarfs unterstützen und entsprechende Informationen bereitstellen. Es ist wichtig, dass der Antrag auf eine Pflegestufe gut vorbereitet ist und alle relevanten Informationen und Unterlagen eingereicht werden, um eine angemessene Einstufung zu gewährleisten. Der Pflegedienst kann dabei helfen, die Pflegesituation und den individuellen Pflegebedarf zu dokumentieren und zu erläutern. Letztendlich liegt die Entscheidung über die Einstufung in eine Pflegestufe jedoch bei der Pflegekasse. **
-
Welche Steuern zahlt ein Pflegedienst?
Ein Pflegedienst zahlt verschiedene Steuern, darunter Umsatzsteuer auf die erbrachten Leistungen. Zudem müssen Lohnsteuern für die Mitarbeiter abgeführt werden, die in der Regel als Lohnsteuer und Sozialversicherungsbeiträge anfallen. Je nach Rechtsform des Pflegedienstes können auch Gewerbesteuern anfallen. Darüber hinaus müssen möglicherweise noch weitere Steuern wie die Körperschaftsteuer oder die Grundsteuer entrichtet werden, abhängig von den individuellen Gegebenheiten des Pflegedienstes. **
-
Wer muss den Pflegedienst bezahlen?
Der Pflegedienst kann von verschiedenen Stellen bezahlt werden, abhängig von der individuellen Situation. In Deutschland übernehmen die Pflegekassen einen Teil der Kosten, wenn eine Pflegestufe vorliegt. Zusätzlich können auch Sozialhilfeleistungen oder Leistungen der Eingliederungshilfe in Betracht kommen. In manchen Fällen können auch private Versicherungen oder die betroffene Person selbst die Kosten tragen. Es ist wichtig, sich frühzeitig über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls Unterstützung bei der Antragstellung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.